PROTEÇÃO PARA OS IMPREVISTOS DA VIDA
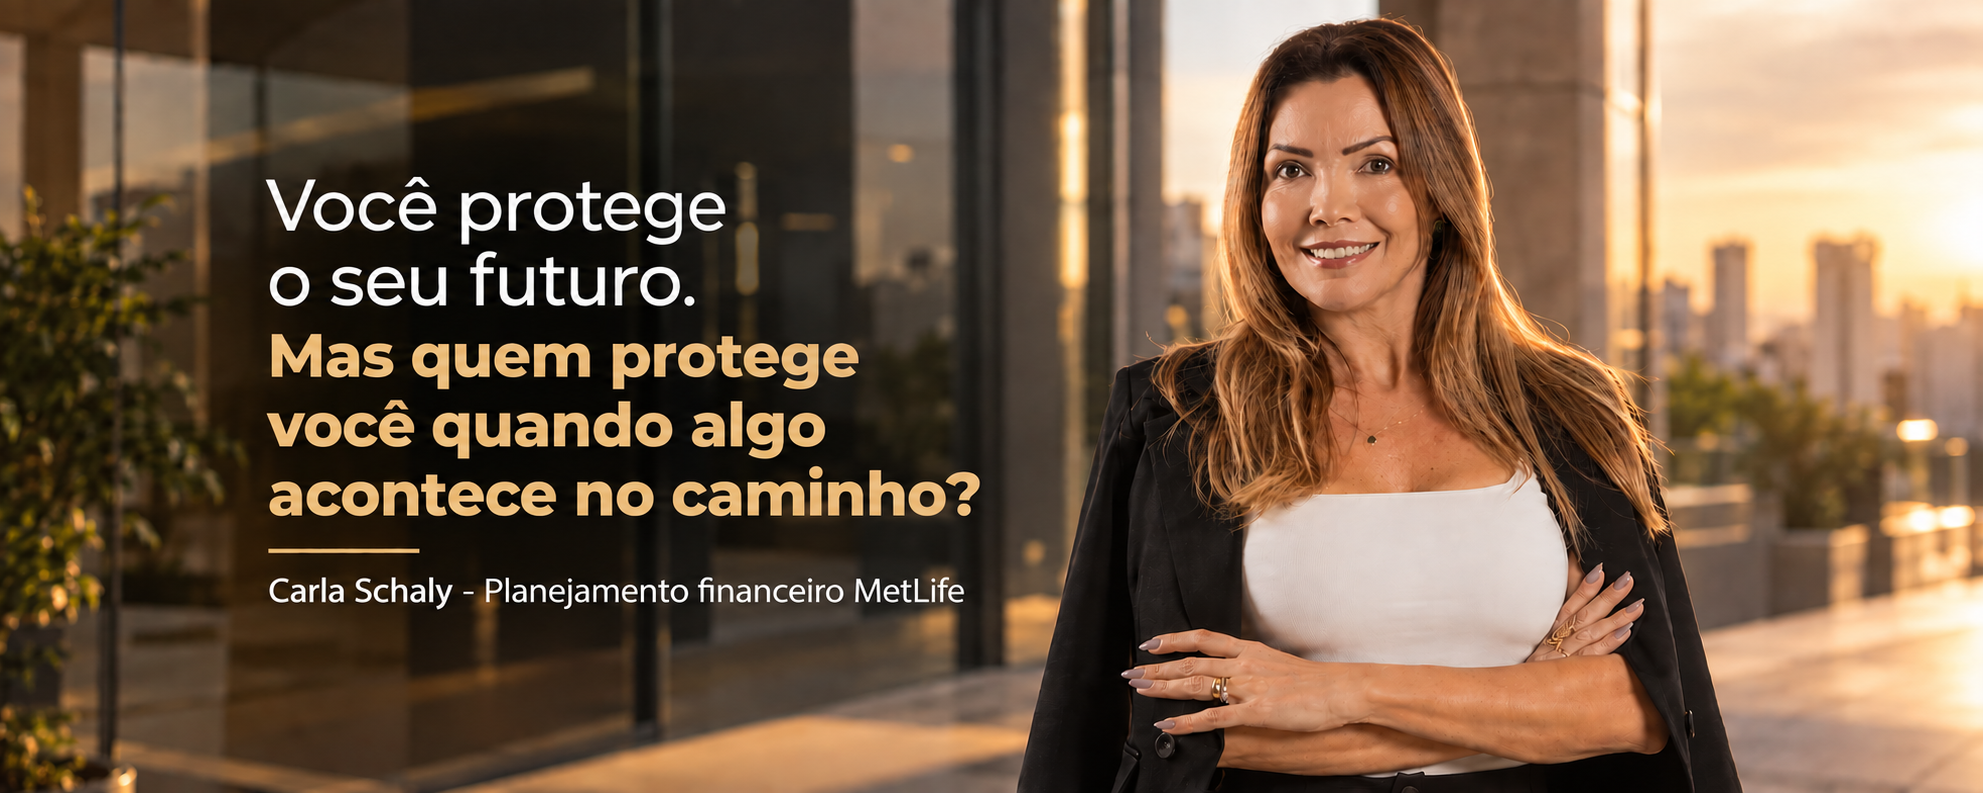
A Carla Schaly é planejadora financeira da MetLife e esclareceu algumas dúvidas que ainda são bem frequentes quando se trata de seguro de vida.
Muita gente ainda pensa no seguro como uma proteção destinada apenas à família após a morte. Mas algumas coberturas também podem amparar o segurado durante a vida, diante de doenças graves e outros imprevistos, além de fazer parte do planejamento financeiro. Conversamos com ela sobre como escolher uma proteção adequada, o funcionamento do seguro resgatável e o que considerar ao confiar o futuro financeiro a uma seguradora.
PERGUNTA: Muita gente ainda associa seguro de vida apenas à proteção da família após a morte. Como funciona a utilização do seguro em vida em casos de doenças graves ou outros imprevistos?
RESPOSTA: O seguro de vida não precisa ser visto apenas como uma proteção para a família em caso de falecimento. No mercado brasileiro cerca de 90% dos sinistros pagos pelas seguradoras modernas de seguro de vida correspondem a coberturas para uso de em vida, enquanto apenas cerca de 10% são decorrentes do sinistro por morte (fonte SUSEP). Dependendo das coberturas contratadas, ele também pode oferecer proteção durante a própria vida do segurado. Por exemplo, em uma cobertura de doenças graves, se o segurado receber o diagnóstico de uma doença prevista nas condições da apólice, poderá receber uma indenização conforme as regras contratadas. Esse recurso pode ajudar a enfrentar despesas médicas, manter o padrão financeiro da família ou compensar uma eventual redução de renda. Também existem coberturas relacionadas a acidentes, invalidez, incapacidade temporária, fratura óssea, cirurgias e outros imprevistos, dependendo do produto e da contratação. É justamente essa visão que gosto de trazer para o cliente: SEGURO EM VIDA não é somente pensar no que acontece depois. É também construir proteção financeira para os momentos em que as pessoas mais precisam.
P: Com o aumento da preocupação das pessoas com saúde e longevidade, por que você acredita que o seguro de vida passou a ser também uma ferramenta de planejamento financeiro?
R: Acredito que o seguro de vida passou a ser visto também como uma ferramenta de planejamento financeiro porque as pessoas estão percebendo que proteger o futuro não significa apenas deixar um patrimônio para a família, mas também preservar a capacidade de construir esse patrimônio ao longo da vida. Hoje, dependendo das coberturas contratadas, o seguro pode oferecer proteção diante de doenças graves, acidentes, invalidez ou situações que afetem a capacidade de trabalhar e gerar renda. Isso evita que um imprevisto obrigue a pessoa a consumir rapidamente suas reservas ou comprometer o patrimônio que levou anos para construir.
Além disso, existem produtos com características de formação de reserva financeira, conforme as condições contratadas. Nesse contexto, o seguro deixa de ser apenas uma proteção para o futuro e passa a fazer parte de uma estratégia de proteção, planejamento e organização financeira. No meu trabalho como consultora, gosto de mostrar justamente essa visão: primeiro protegemos a capacidade de construir patrimônio, depois, planejamos como esse patrimônio será preservado e chegará às pessoas que são importantes para o cliente.
P: O que é um seguro de vida resgatável e para quem esse tipo de proteção pode fazer sentido?
R: O seguro de vida resgatável une proteção de longo prazo com a possibilidade de resgate de valores, conforme as condições do contrato. Pode fazer sentido para quem busca proteger a família e, ao mesmo tempo, planejar uma reserva financeira e a sucessão patrimonial. É proteção para o presente e planejamento para o futuro.
P: Para uma pessoa que tem família, patrimônio ou depende da própria renda para manter seu padrão de vida, como definir o nível de proteção adequado?
R: O nível de proteção deve ser definido a partir da realidade financeira de cada pessoa. Avaliamos renda, despesas, patrimônio, dívidas, número de dependentes, objetivos futuros e quanto tempo a família precisaria para se reorganizar diante de um imprevisto. A partir disso, definimos um capital segurado adequado e as coberturas necessárias. Seguro de vida não deve ser calculado pelo preço que cabe no bolso, mas pela proteção que a vida daquela pessoa precisa.
P: Se uma pessoa pudesse contratar um seguro pensando não apenas no que acontece depois da sua morte, mas também em como se proteger financeiramente durante a própria vida, o que ela deveria observar?
R: Ela deveria observar principalmente as coberturas que oferecem proteção durante a vida, como doenças graves, invalidez, acidentes e proteção de renda, além do capital segurado e das condições de resgate, quando houver. Também é importante analisar carências, exclusões e o que realmente está previsto na apólice. O ideal é que a proteção esteja alinhada à renda, ao patrimônio e às responsabilidades de cada pessoa.
P: Em um setor no qual confiança, capacidade financeira e visão de longo prazo são fundamentais, o que a presença global, a solidez e a estratégia da MetLife representam para o cliente que busca uma proteção para a vida inteira?
R: Quando falamos de uma proteção de longo prazo, é importante olhar não apenas para o produto, mas também para a solidez e a capacidade de continuidade da seguradora. A presença global da MetLife, sua experiência de mais de 158 anos e atuação em mais de 40 países são fatores que ajudam a transmitir essa perspectiva de longo prazo.